摘要:合肥专业企业银行流水制作官方解析,揭露李姐贷款被拒真相,教你怎么合规搞定银行流水
李姐的遭遇:银行流水制作的现实困境
去年11月,做建材生意的李姐急得直掉眼泪。她在城南开了家五金店,想申请一笔30万的经营贷扩大规模,却在最后一关被银行驳回——理由是“流水不符合收入逻辑”。她拿来厚厚的账本,指着密密麻麻的收支记录说:“我这都是真实交易啊,怎么就不行?”(事后才知道,她的代开企业对公流水中,好几笔大额转账备注模糊,时间间隔也不合理)。
数据背后的隐秘:银行流水制作的“脏数据”现象
我们接触过不少小微企业主和自由职业者,大概七八成人在准备银行流水时都踩过坑。要么是个人流水制作时把工资、兼职、理财收益混杂在一起,要么是代办个人流水的金额波动毫无规律。(一位银行信贷经理私下透露)有些客户为了体现资金实力,甚至伪造了根本不存在的大额交易,结果一查就露馅。
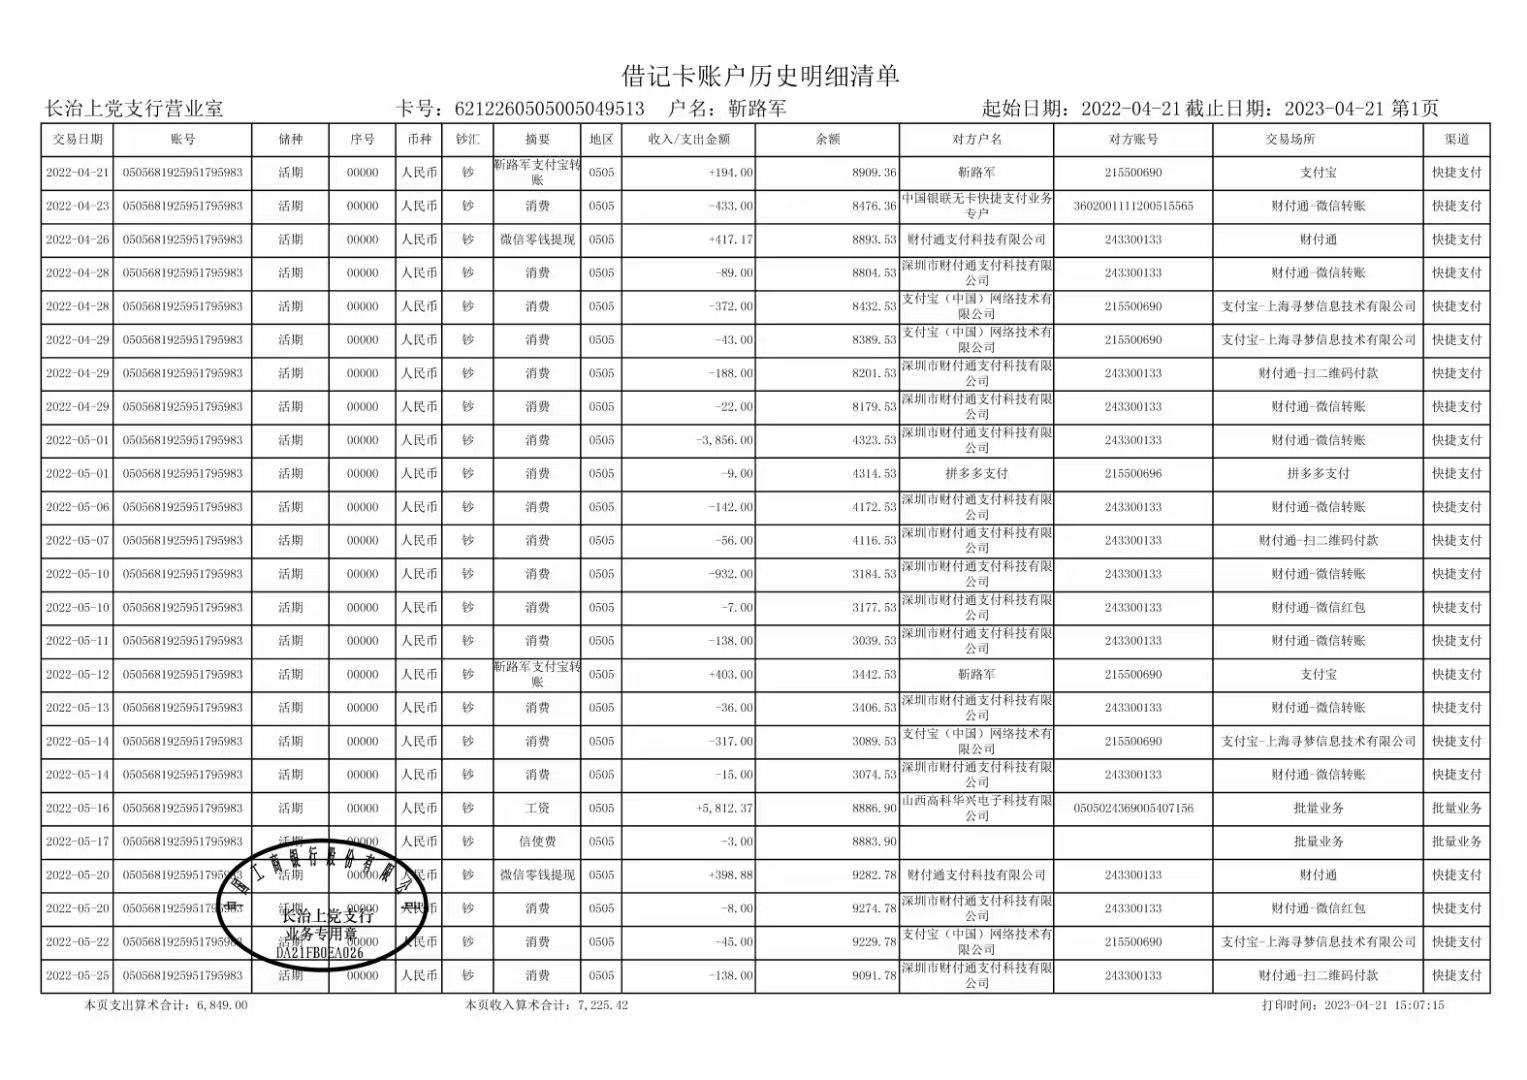
误区解剖:你以为的银行流水制作 vs 银行眼中的流水
- 误区一:流水越多越好?错!银行更看重稳定性。
- 误区二:只要有钱进账就行?错!资金来源必须清晰合法。
- 误区三:找朋友帮忙走账算正常流水?错!涉嫌违规套现。
很多人以为银行流水制作就是简单地把钱转来转去,搞出点进出账目。其实不然,我们团队总结的经验是:银行审核流水时,像侦探一样会追溯每一笔资金的“前世今生”。如果你的个人流水制作里,突然有一笔与你日常经营无关的大额入账,又没有合理的备注说明,那很可能被视为“可疑资金”。
行业洞察:银行流水制作的灰色地带与合规路径
这里不得不提一个外行人很少知道的操作细节:银行系统其实有专门的反洗钱监测模型,如果你的账户短期内频繁出现整数倍的大额转账,或者资金快进快出不留余额,系统会自动标记为高风险。(某股份制银行风控部文件显示)这就是为什么有些人明明有足够多的资金往来,却还是通不过审核。
我们并不建议任何人去钻政策空子。曾有一位张先生,为了给孩子买房凑首付,找了所谓的关系做了份“漂亮”的银行流水,结果不仅贷款没批下来,还被列入了银行的黑名单。
那么,正确的银行流水制作应该是怎样的?以李姐为例,她的五金店每月有稳定的进货和销货,这些都应该体现在流水里。如果是代开企业对公流水,务必保证每笔收入都有对应的合同或发票佐证,支出也要符合企业的正常运营成本范围。
可执行动作:自查你的银行流水是否合格
现在就给你一个立刻能做的动作:翻出你最近半年的银行流水单,对照以下三点检查:
- 收入来源是否单一且稳定?如果不是,能否提供合理解释?
- 大额支出是否有明确用途(如采购、房租等)?
- 是否存在无理由的频繁取现或转账?
如果你发现自己的流水存在以上问题,别慌。(深吸一口气,想想是不是平时太随意处理账目了)接下来三个月,你可以着手调整资金进出的方式,逐步让流水看起来更“健康”。
悬而未决的结尾:银行流水制作的未来趋势
随着大数据征信体系的完善,银行流水制作将越来越透明化。以后可能不仅仅是看纸质流水,而是直接对接税务、工商、社保等多方数据进行交叉验证。(这意味着什么?留给那些想走捷径的人的时间不多了)
最后提醒一句:如果你也像李姐一样正面临银行流水的困扰,先别急着找关系办“假流水”,坐下来好好梳理一下你的实际经营状况,或许才是最省心的办法。




发表评论